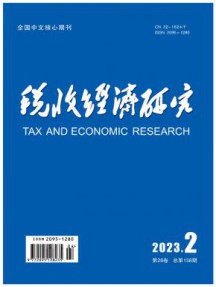
《税收经济研究》杂志是北大期刊,创办于1996年,发行周期是双月刊。复合影响因子0.75,由中共国家税务总局党校;国家税务总局税务干部进修学院主办,国家税务总局主管。该刊已被北大期刊(中国人文社会科学期刊)、知网收录(中)、维普收录(中)、万方收录(中)、国家图书馆馆藏、上海图书馆馆藏等主流学术数据库收录,并先后斩获中国优秀期刊遴选数据库、中国期刊全文数据库(CJFD)、北大图书馆收录期刊等荣誉,本站非杂志官网。
《税收经济研究》是由中共国家税务总局党校;国家税务总局税务干部进修学院主办,国家税务总局主管的全国性经济类期刊,创刊于1996年,刊号(CN 32-1824/F,ISSN 2095-1280),全年定价:190.00元/期,双月刊。该杂志以刊登经济科学论文、评价经济科研成果、探讨经济教学规律、传播经济教学经验、开展经济学术讨论、报道经济研究动态、提供国内外经济信息为主旨,引领经济前沿和热难点问题研究,助经济经学者成长。该刊级别为北大期刊,欢迎广大读者订阅。
《税收经济研究》期刊栏目主要有:研究报告 文献综述 简报 专题研究
(1)作者单位署名在题名页左下方脚注,具体到科室,标明地点和邮政编码。
(2)稿件中的注释请以脚注形式在当页页脚标出。
(3)注释采用页末脚注,用数字加圆圈标引((1)(2)(3)……)。
(4)来稿应具有科学性、创新性和实用性,研究设计及统计学方法正确,资料真实、数据可靠、论点鲜明、结构严谨、层次清楚、条理分明、详略得当。
(5)中文关键词标注3个以上,选词要规范;英文关键词与中文关键词一一对应,英文缩写应在第一次出现时先给出全称。
| 年度 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 影响因子 | 0.5333 | 0.4713 | 0.5238 | 0.8117 | 1 | 1.2667 | 1.2901 | 2.08 |
| 立即指数 | 0.0706 | 0.0482 | 0.1972 | 0.2059 | 0.1343 | 0.3125 | 0.1967 | 0.5091 |
| 发文量 | 85 | 83 | 71 | 68 | 67 | 64 | 61 | 55 |
| 引用半衰期 | 3.42 | 3.48 | 3.94 | 4.2 | 3.85 | 3.82 | 3.94 | 3.24 |
| 被引半衰期 | 3.42 | 3.64 | 3.74 | 2.99 | 3.11 | 2.92 | 3.3 | 2.63 |
| 被引次数 | 6 | 4 | 14 | 14 | 9 | 20 | 12 | 28 |
| 期刊他引率 | 0.920354 | 0.91020405 | 0.95435685 | 0.9314079 | 0.9543974 | 0.9644809 | 0.92171717 | 0.7949791 |
| 平均引文率 | 8.5765 | 13.0723 | 18.0282 | 21.4706 | 21.2687 | 19.7656 | 22.1148 | 26.6545 |
1、主要引证文献期刊分析
| 序号 | 期刊 | 涉及文献量 |
| 1 | 《税务研究》 | 171 |
| 2 | 《纳税》 | 69 |
| 3 | 《国际税收》 | 68 |
| 4 | 《地方财政研究》 | 53 |
| 5 | 《湖南税务高等专科学校学报》 | 47 |
| 6 | 《税务与经济》 | 41 |
| 7 | 《现代商业》 | 36 |
| 8 | 《中国市场》 | 33 |
| 9 | 《现代经济信息》 | 30 |
| 10 | 《中国集体经济》 | 30 |
2、主要参考文献期刊分析
| 序号 | 期刊 | 涉及文献量 |
| 1 | 《税务研究》 | 422 |
| 2 | 《经济研究》 | 127 |
| 3 | 《国际税收》 | 127 |
| 4 | 《财政研究》 | 123 |
| 5 | 《财贸经济》 | 102 |
| 6 | 《涉外税务》 | 87 |
| 7 | 《管理世界》 | 83 |
| 8 | 《税务与经济》 | 80 |
| 9 | 《中国税务》 | 62 |
| 10 | 《地方财政研究》 | 54 |
| 序号 | 机构名称 | 发文量 | 相关发文主题 |
| 1 | 国家税务总局 | 235 | 税收;税务;征管;税收征管;税制 |
| 2 | 扬州大学 | 72 | 税收;企业;会计;税务;征管 |
| 3 | 中央财经大学 | 46 | 税收;税务;税制;财税;增值税 |
| 4 | 中南财经政法大学 | 39 | 税收;税制;纳税;财政;实证 |
| 5 | 西南财经大学 | 30 | 税收;企业;税制;实证;所得税 |
| 6 | 中国社会科学院 | 29 | 税收;所得税;个人所得税;征管;税务 |
| 7 | 厦门大学 | 20 | 税收;征管;征税;地产;地产税 |
| 8 | 中共国家税务总局 | 20 | 税收;征管;营业;营业税;税改 |
| 9 | 武汉大学 | 19 | 税收;纳税;税收法定;税制;法定 |
| 10 | 北京大学 | 18 | 税收;税法;法律;纳税;财税 |
税收经济研究杂志是由中共国家税务总局党校;国家税务总局税务干部进修学院主办的一本北大期刊,国际刊号:2095-1280,国内刊号:32-1824/F。税收经济研究杂志可用于职称评定,您可以放心投稿。
大多数核心期刊我们都是可以提供咨询服务的。目前核心期刊主要分为以下几类:1.国内核心:按照权威度排序,社科类:南大核心>南大扩展>北大核心>科技核心 按照权威度排序。工科类:CSCD C库>CSCD E库(相当于CSCD扩展)>北大核心>科技核心。2.国外核心(全英文):按照权威度排序为:SSCI=SCI>EI>ISTP=CPCI。
为了确保您的职称评定顺利进行,我们建议提前半年到一年开始准备,这样能够保证有充足的时间来处理所有相关事宜。如果客户需要加急服务,我们会与杂志社进行沟通,以确定是否可以提供加急服务。请注意,如果确认可以加急,可能会收取一定的加急费用。
期刊编辑会综合考虑多个因素,如发表范围、学术价值和原创性等,对稿件进行综合评估。尽管任何机构均无法保证每篇稿件都会被发表,但我们可以用专业知识和丰富经验,协助您理解并遵循期刊的发表要求,从而提高您的稿件被发表的机率。
期刊发表的费用因期刊不同而异。根据您的需求,我们会为您推荐性价比最高的期刊,并提供专业的期刊供您选择。一般来说,只要符合职称要求,大多数作者都会选择性价比最高的期刊作为意向期刊进行重点咨询。我们会为您提供详细的期刊信息和费用说明,以确保您能够做出明智的选择。
一般来说,我们推荐的期刊和您的专业方向、文章情况都是匹配的,极少出现稿件被拒的情况。如果稿件被拒,期刊编辑会提供详细的拒稿信和建议,以帮助您了解拒稿原因并改进您的稿件。关于退款政策,具体情况可能因期刊不同而异,请您咨询我们的工作人员以获取详细信息。